 2026-09-01
 杉火资本研究中心
 阅读
全球机器人行业正告别资本野蛮生长周期。此前AI技术红利驱动融资高企,初创扎堆、样机密集、估值走高。近两年全球融资明显降温,海外明星企业倒闭、大厂收缩战线。行业逻辑重构:概念失效,量产交付与持续盈利成为所有玩家必须跨越的两道全球性关键门槛。
1、行业拐点降临,全球机器人赛道告别泡沫时代
过去几年,全球机器人赛道经历资本盛宴。AI大模型赋能下,人形、服务、工业协作等细分赛道融资密集,估值高企,展会现场几乎被样机演示淹没。
然而热潮难以持续。据公开行业统计,近两年全球机器人融资规模同比出现回落,多家海外初创因现金流断裂破产,部分巨头削减机器人业务研发预算。国际机器人联合会等机构数据显示,全球工业机器人增速从高位放缓,服务机器人商业化落地率不及预期。
这并非行业终结,而是产业逻辑的重要切换。资本能催熟样机,却无法兜底量产,更无法掩盖商业模型漏洞。融资收紧后,全球企业被统一拉回同一条考核线:比拼稳定交付、成本控制与正向现金流,而非概念前沿与否。
2、第一道关键门槛:全球共性量产瓶颈,万台级交付成行业分水岭
样机研发与工业化量产之间横亘着被严重低估的鸿沟。全球企业普遍面临三重量产难题:供应链协同壁垒、硬件批量可靠性不足、订单规模悖论。
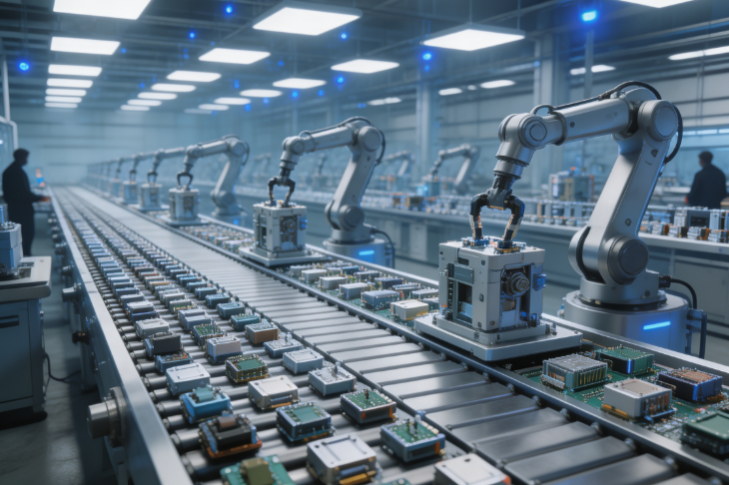
供应链协同是首道坎。机器人涉及减速器、伺服电机、控制器、传感器等上百种核心零部件,任一环节波动都拖累交付。欧美算法与核心技术强,但硬件制造与供应链整合薄弱,难将实验室原型高效转化为批量工业品。东亚供应链完备,但中小玩家缺稳定订单,陷入"量少价高、价高难卖"的恶性循环。
硬件可靠性是第二道坎。实验室样机在真实场景中故障率可能急剧上升,批量一致性控制与长期耐久性验证需大量工程迭代与资金投入,这是初创普遍欠缺的能力。
订单规模悖论是第三道坎。无订单难摊薄成本,高成本难获订单,死循环困住全球多数中小玩家。从公开财报与行业统计看,真正实现万台级年交付的企业仍属少数,这一量级已成为区分实力的核心分水岭。样机不等于可量产的商品——这是行业用代价换来的共识。
3、第二道关键门槛:盈利难题,比量产更残酷的终极产业考验
跨过量产门槛不等于抵达安全区。盈利是更残酷的终极考验,全球整机企业普遍"有量无利",隐性成本持续吞噬毛利。
整机成本远不止硬件BOM。设备折旧、售后运维、场景定制改造、人员适配培训,这些样机阶段不可见的成本在规模化后迅速放大。工业与商业服务场景中,每个客户的环境、流程、接口标准各异,定制改造消耗大量工程师资源,却难以在售价中完全覆盖。
产业链盈利分化明显。上游零部件企业标准化程度高、可批量出货,率先实现稳定盈利;中下游整机定制化强、回款慢、售后重,普遍持续亏损。全球头部财报显示,整机净利率为负并不鲜见,零部件毛利率则普遍较高。
区域商业模式差异同样突出。欧美走高溢价、低规模的B端定制路线,单项目利润可观但天花板明显;东亚走规模化、低溢价路线,成本压力与价格竞争持续压缩盈利空间。两种模式均面临回本周期漫长的难题。
量产解决"能不能卖",盈利解决"能不能活",后者才是产业终极壁垒。行业亏损核心往往不是技术不成熟,而是商业模型无法适配工业化量产的成本逻辑。
4、周期格局分化,三类玩家有望穿越行业出清周期
资本退潮开启全球赛道深度洗牌,格局分化加速。摒弃通用化幻想的务实玩家有望脱颖而出,盲目跟风热门赛道者面临出清风险。
第一类是掌控核心供应链、成本自主可控的头部整机厂商,凭零部件自研或深度绑定保持交付稳定,并以规模效应优化单位成本。
第二类是深耕垂直工业场景、聚焦标准化任务的细分企业。它们放弃"通用机器人"叙事,专注仓储物流、焊接装配、清洁巡检等具体场景,打磨可复制的标准化方案以降本提效。未来大概率没有通用赛道赢家,只有垂直场景深耕者。
第三类是上游核心零部件刚需供应商。减速器、伺服系统、高精度传感器等是全赛道刚性需求,这类企业贯穿产业周期,抗风险能力更强。
与之相对,盲目布局通用人形、家用消费机器人,缺落地场景、缺规模订单、成本无法优化的中小初创出清风险最高。通用人形在技术成熟度、成本控制、场景适配上仍面临多重挑战,消费级家庭机器人受限于价格接受度与实用价值,短期难成大规模市场。
全球来看,海外巨头高端垂直壁垒稳固,新兴市场凭性价比与本土化突围,赛道正形成分层竞争新格局。
5、挤泡沫、重落地,机器人赛道进入长期稳健增长周期
资本退潮是产业成熟的必经阶段。泡沫挤出后,行业告别爆发式增长,进入缓慢出清、优胜劣汰的精细化周期,资源向优质头部与垂直玩家集中。
中长期看,赛道长期价值未变。制造业自动化升级、劳动力结构变化、高危场景替代等底层驱动力仍在,全球市场空间广阔。但技术研发将不再盲目超前,而是更贴合量产落地、商业盈利与真实场景需求。
机器人行业的终极竞争,从来不是技术的极限,而是落地与盈利的稳态。能统一技术、量产、商业算账三者的企业将主导未来格局。出清不是终结,而是优质企业建立长期壁垒的窗口期。决策者与投资者需回归商业本质,以量产与盈利为标尺重新审视每个玩家。
END
免责声明
本官网所有图文、研究文章、市场解读、行业分析、合规科普、业务解析及相关资讯内容,仅为通用行业信息科普与宏观市场研究参考,仅用于知识分享与行业交流,不构成任何针对个人、企业、机构的投资建议、理财推荐、交易指导、法律合规意见、税务筹划方案或投融资决策依据。
ARBORFIRE CAPITAL严格遵循中国香港SFC、美国SEC及境内外相关监管规则开展业务,官网内容均基于公开、合规的市场政策与行业资料整理分析,不针对任何个股、单只基金、具体项目作出涨跌预判、收益承诺、风险兜底及投资推介表述。所有历史市场数据、行业趋势分析仅为客观复盘,不代表未来市场表现。
跨境资本运作、海外上市、资产配置、离岸架构、家族财富管理等业务均存在市场风险、合规风险与政策变动风险,所有用户需结合自身资产状况、风险承受能力,独立审慎决策,必要时咨询持牌法律、财税、金融专业机构。本公司不对任何用户依据本文内容作出的决策及产生的结果承担任何法律责任。
未经ARBORFIRE CAPITAL官方授权,任何主体不得转载、篡改、商用本官网内容。


 热搜榜


