 2026-09-03


當前,全球商業航天邁入規模化落地的關鍵週期,可回收火箭技術迭代提速,巨型低軌星座組網進入密集部署階段,各國持續加碼火箭、衛星等核心硬體的研發與產能投入。
但行業分化的矛盾正持續凸顯:部分區域坐擁頂尖的航天硬體技術儲備,卻難以在全球商業市場斬獲穩定訂單,無法形成可持續的產業規模。事實證明,商業航天的新一輪格局重塑,早已脫離單點硬體競賽的維度,產業生態的完整度與成熟度,才是決定全球長期話語權的核心底盤。
一、行業現狀:硬體軍備競賽下的產業分化困局
美國衛星產業協會(SIA)發布的第28版《衛星產業狀況報告》(由BryceTech調研編製)顯示,2024年全球航天產業總收入為4150億美元,較上年增加150億美元;其中衛星產業收入約2930億美元,佔全球航天產業收入的71%。
在發射側,2024年全球共完成約260次軌道級發射(BryceTech統計為259次,若將Starship等近軌道試飛計入則為263次),連續多年大幅攀升;全年部署航天器2873個,其中低軌通訊衛星佔絕大多數,截至2024年底全球在軌運行衛星總量達到11539顆。硬體產出規模持續保持高位增長。
在硬體指標持續攀升的同時,產業分化的態勢也愈發清晰。部分國家憑藉成熟的運載火箭與衛星研製能力,在技術參數上躋身全球第一梯隊,但商業發射訂單佔比、衛星服務營收規模卻長期處於低位,硬體優勢未能轉化為實際的產業競爭力。
航天硬體是商業航天的入場門票,完整產業生態才是長期博弈的制勝籌碼。當行業普遍將火箭推力、衛星數量作為衡量航天實力的核心標準時,真正決定產業話語權的底層邏輯已經發生遷移,單一硬體突破已不足以支撐全球市場的長期競爭。
二、認知糾偏:單點硬體實力不等於全域產業競爭力
行業長期存在一個普遍認知誤區:習慣於用火箭運載能力、衛星在軌數量等硬體指標定義航天產業實力。這種判斷邏輯混淆了「單點硬體技術」與「產業化能力」的本質差異,也偏離了商業航天的價值核心。
從產業鏈價值分布來看,火箭、衛星製造環節在產業總收入中佔比相對有限。SIA報告顯示,2024年全球衛星製造收入約200億美元,發射服務收入約93億美元,而地面設備製造業收入高達1553億美元,衛星服務業收入達1083億美元,二者合計佔衛星產業總收入的九成以上。
這一邏輯可以類比消費電子產業:火箭衛星製造如同手機機身生產,只是產業的中間環節;而完整的產業生態則涵蓋核心元器件供應鏈、系統生態、全球運維網路、下游應用場景與商業化變現體系,僅靠機身製造能力無法掌控整個產業的話語權。
部分經濟體擁有成熟的運載火箭技術,能夠完成高難度發射任務,但受制於發射頻次不足、供應鏈成本高企、缺乏商業化訂單機制,始終無法進入全球商業航天的主流市場。本質而言,航天硬體可透過技術攻關、資金投入實現快速突破,但產業化能力需要全體系的長期積累,無法依靠單點投入實現短期彎道超車。
三、核心框架:商業航天五大產業生態能力維度
真正決定商業航天全球競爭力的,是覆蓋全鏈條的完整產業生態能力,具體可拆解為五大核心維度。五大體系相互支撐、缺一不可,共同構成產業的核心競爭壁壘。 1、全鏈條供應鏈生態。核心是構建低成本、批量化、自主可控的產業供應鏈,覆蓋宇航級晶片、特種材料、精密製造等核心環節,擺脫傳統航天定製化、小批量、高成本的研製模式,適配商業化場景下的規模化交付需求。供應鏈的韌性與成本控制能力,直接決定商業航天產品的市場競爭力。
2、太空基礎設施底座。涵蓋地面發射工位、全球地面測控站網路、太空交通管理系統、在軌運維服務體系等硬體與規則底座,是支撐高頻次、常態化發射與衛星在軌運營的基礎保障。沒有完善的基礎設施體系,再先進的火箭與衛星也難以實現高效、穩定的商業運轉。
3、資本與制度治理體系。包括商業航天准入許可機制、頻率軌位資源協調規則、政府採購與民營市場的銜接通道、產業容錯機制以及航天專項金融工具。制度與資本環境決定了產業的市場化活力與合規發展空間,是商業生態得以生長的制度土壤。
4、商業化閉環能力。區別於傳統航天以完成發射任務為終點的模式,商業化閉環覆蓋星座組網、終端量產、垂直行業解決方案、客戶付費變現的完整鏈路,能夠形成持續現金流與規模化市場,是產業可持續發展的核心。以Starlink為代表的全球標桿,正是憑藉從衛星製造到終端服務的全鏈路閉環,跑通了商業模型。據Quilty Space等機構測算,2024年Starlink全球活躍客戶約460萬,全年營收規模約78億至82億美元,已取代發射服務成為SpaceX第一大收入來源。
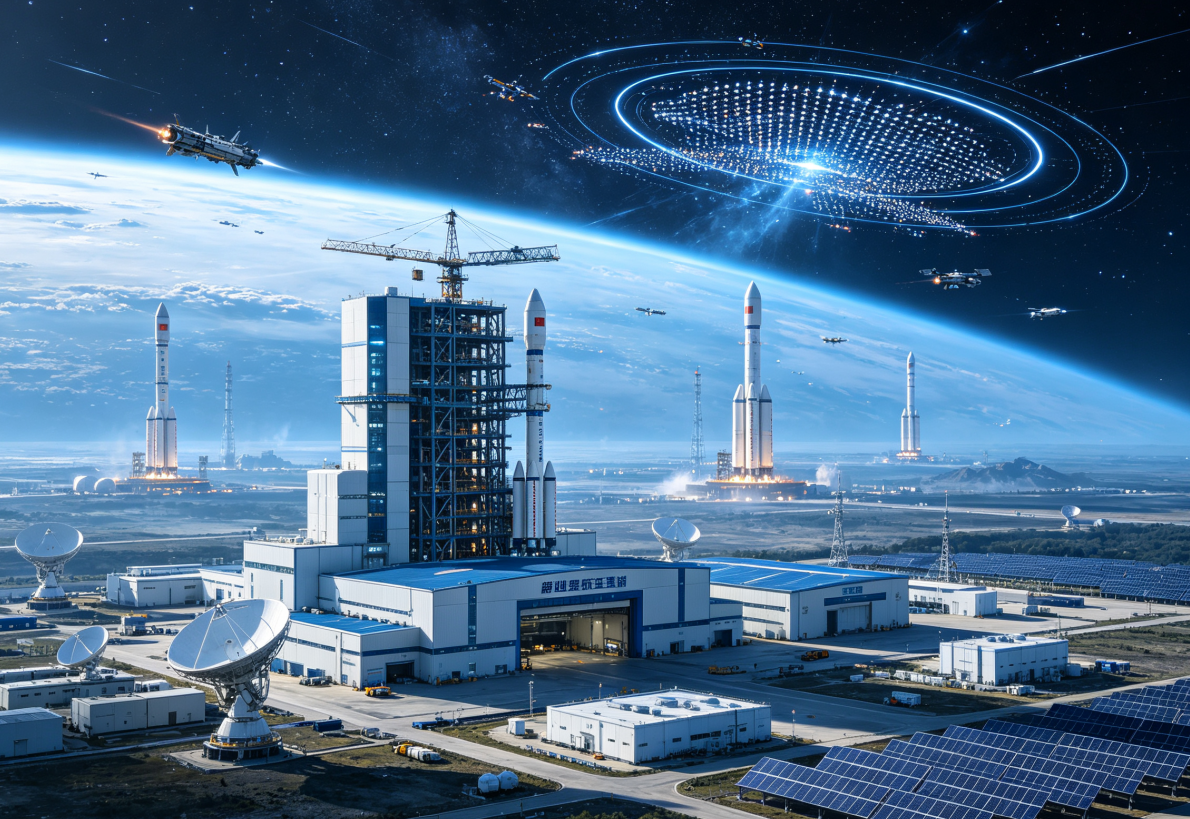
5、跨行業融合生態。依託航天數據、太空資源、衛星通訊能力,向農業、海洋、能源、交通、氣象等實體經濟領域輸出解決方案,持續拓展產業增量空間,打破單一航天賽道的增長瓶頸。跨行業融合的深度,決定了商業航天產業的長期增長天花板。
火箭衛星解決的是「上得去、在軌轉」的問題,產業生態解決的是「用得好、賺得回、可持續」的問題。五大維度的協同程度,直接定義了一個區域商業航天產業的真實競爭力。
四、全球格局對照:三大區域航天生態能力差異化解析
全球商業航天格局分化的底層邏輯,是生態體系成熟度的差異,而非單純的硬體技術差距。相較於可透過投入快速追趕的硬體能力,產業生態壁壘具備極強的不可複製性,這也是當前全球市場分層的核心原因。
北美:全閉環標桿生態。北美是全球商業航天生態最完整的區域,形成了硬體研發、資本賦能、政策鬆綁、商業落地的完整閉環。NASA透過商業補給、商業載人等專案持續為企業提供穩定訂單,完成技術驗證與市場培育;成熟的風險投資體系、寬鬆的商業准入機制、全球布局的地面基礎設施,共同支撐起高頻發射能力與全球化客戶體系。頭部企業既掌握核心硬體技術,又具備商業化運營能力,構建起深厚的行業壁壘,佔據全球商業航天核心市場份額。
歐洲:強技術、弱生態典型。歐洲在航天領域擁有深厚技術積澱,阿麗亞娜系列火箭、伽利略衛星導航系統等硬體技術均處於全球第一梯隊。但受制於多國協調的體制約束,歐洲商業航天發射頻次偏低,資本活躍度不足,下游應用場景分散且商業化閉環薄弱,硬體技術優勢難以充分轉化為市場競爭優勢,整體呈現「科研能力強、產業活力弱,硬體水準高、商業變現差」的特徵。
新興市場:重採購、輕自研的依附型生態。多數新興市場的商業航天仍處於起步階段,以採購成熟火箭發射服務、衛星硬體為主,缺乏本土全鏈條供應鏈、在軌運營體系與商業化落地能力。這些區域更多是航天產品與服務的使用者,而非產業規則的制訂者與生態構建者,難以參與全球商業航天的核心競爭。
硬體技術可以透過人才引進、資金投入、技術引進快速補齊,但產業生態需要政策、資本、市場、基礎設施的長期沉澱,無法在短期內複製,這正是全球商業航天格局持續分化的底層根源。
五、行業挑戰與中長期趨勢預判
全球商業航天在快速擴張的同時,也面臨多重共性瓶頸,行業競爭邏輯正在發生深層迭代,生態能力的重要性將進一步凸顯。
行業核心共性挑戰集中在四個方面。一是資本週期波動加劇行業洗牌,2023年以來全球商業航天融資增速有所放緩,缺乏商業化閉環的企業面臨持續資金壓力;二是軌道頻率資源日趨緊張,低軌軌位與頻譜資源的全球博弈持續升級;三是太空碎片治理體系尚不完善,在軌碰撞風險持續提升;四是下游商業化場景仍在驗證階段,部分垂直領域的盈利模式尚未完全跑通。
未來3至5年,商業航天賽道大概率將完成第一輪行業洗牌,具備完整生態閉環的企業與區域,將持續擠壓單點硬體玩家的生存空間。產業競爭邏輯將徹底迭代,「造得出、造得好」的硬體能力將逐漸成為行業標配,供應鏈韌性、基礎設施完備度、商業化變現能力、全球合規運營能力,將成為產業核心勝負手。
商業航天正式告別了單一技術競賽的時代,硬體是敲門磚,產業生態才是長期博弈的核心底盤。商業航天的終極競爭,從來不是單次發射的成功、單顆衛星的先進,而是一套可持續迭代、可商業化運轉、可全球化布局的完整產業體系。
在全球商業航天格局重塑的進程中,所有市場參與者都需要跳出單點技術攻堅的思維慣性,轉向全鏈條的生態布局,補齊商業化運營短板,才能在新一輪全球產業博弈中站穩核心席位。
END
免責聲明
本官網所有圖文、研究文章、市場解讀、行業分析、合規科普、業務解析及相關資訊內容,僅為通用行業資訊科普與宏觀市場研究參考,僅用於知識分享與行業交流,不構成任何針對個人、企業、機構的投資建議、理財推薦、交易指導、法律合規意見、稅務籌劃方案或投融資決策依據。
ARBORFIRE CAPITAL嚴格遵循中國香港SFC、美國SEC及境內外相關監管規則開展業務,官網內容均基於公開、合規的市場政策與行業資料整理分析,不針對任何個股、單隻基金、具體專案作出漲跌預判、收益承諾、風險兜底及投資推介表述。所有歷史市場數據、行業趨勢分析僅為客觀復盤,不代表未來市場表現。
跨境資本運作、海外上市、資產配置、離岸架構、家族財富管理等業務均存在市場風險、合規風險與政策變動風險,所有用戶需結合自身資產狀況、風險承受能力,獨立審慎決策,必要時諮詢持牌法律、財稅、金融專業機構。本公司不對任何用戶依據本文內容作出的決策及產生的結果承擔任何法律責任。
未經ARBORFIRE CAPITAL官方授權,任何主體不得轉載、篡改、商用本官網內容。


 热搜榜


